

超量子基金
一家将机器学习与计量经济学应用于量化资产管理的私募证券基金管理机构。
团队成员来自麻省理工学院、哥伦比亚大学、清华大学、北京大学、加州大学、香港科技大学、香港中文大学。
荣誉信息

2024年获评“2023年度金长江奖——快速成长私募基金公司”

排排网 第十八届私募金牌奖“TOP50私募基金管理人”股票量化多头组

入选德勤中国“深圳明日之星”

2024年证券时报金长江(第三届)私募实盘大赛“成长私募产品奖”——量化股票策略组

清华五道口全球金融科技创业大赛最佳团队

东方财富 最有价值管理人

香港科技大学百万奖金创业大赛 AI领域奖

西南证券 年度金鼎奖管理人

香港资讯及通讯科技奖(Hong Kong ICT Awards)Merit Award
系统化投资
人工智能赋能的系统化投资
团队自主研发数理统计模型,将深度学习与计量经济学方法应用于金融市场研究与交易。
01 · 基于研究方法深度学习深度神经网络计量经济学
02 · 运用研究与经验人工智能科技金融数学相关研究经验中美金融市场量化交易经验
03 · 配合程序化体系北上深港四地服务器矩阵处理海量金融数据,持续研究和识别市场规律全程序化的投资组合生成与交易执行流程
关键节点
从研究构想到完整投研体系,在长期实践中持续发展。
研究构想萌芽
张晓泉教授开始构想将数理统计模型与机器学习应用于金融市场交易。
组建创始团队
构建统计工具,开发针对A股的量化交易策略。
完成管理人登记
登记为私募证券投资基金管理人;同年发行第一只指数增强型量化基金。
投研系统完善
设立北京研究中心及香港业务中心,获取香港资管9号牌照。
拓展机构业务
正式对外募资,取得“3+3”投顾资质。
规模与认可
获私募金牛奖(三年期股票策略),最新规模140亿+。
产品与服务
产品介绍
超量子基金布局量化指数增强、量化多头和灵活对冲等多系列产品,以满足投资者不同风险偏好的需求。
超量子长期看好中国经济与股票市场。依托多年积累的量化技术和对金融市场的深入理解,力争在风险约束下获取与策略目标相匹配的市场收益与超额收益。
FAST
投资价值观
公司的投资理念凝练为FAST体系:Financial Modeling、Artful Investing、Scientific Research和Technology Breakthroughs。FAST以科学方法论为基础,强调对金融市场运行逻辑的深入理解,通过数理统计建模和资产管理技术的工程化研发,构建严谨、可迭代且具有创造力的投研体系。
F · FINANCIAL MODELING
A · ARTFUL INVESTING
S · SCIENTIFIC RESEARCH
T · TECHNOLOGY BREAKTHROUGHS
投研框架
A股大数据
- 完备的因子地图及知识管理系统,厘清因子构建思路
- 金融逻辑+数据挖掘数万个因子,涵盖技术面、基本面、舆情等
- 四地服务器部署灾备系统,保证数据安全
模型训练系统
- 自研深度学习、机器学习算法,对海量金融数据进行学习和归纳
- 批量模型训练及回测系统,快速进行策略更新迭代
- 多种融合算法以应对市场环境变动
自动化交易系统
- 多种交易算法,降低交易执行成本
- 高并发多线程交易系统,敏捷执行交易指令
- 及时的持仓分析及账户管理系统,持续监测投资组合表现
风控系统
- 交易程序化、持仓分散化,降低组合波动率
- 严格的风险因子约束与暴露管理机制
- 严格遵守投资纪律,持续保护投资者权益
策略系列
量化指数增强
在控制相对基准风险的基础上,通过多维度Alpha信号与组合优化,力争获取长期超额收益。
覆盖多类主流宽基指数量化多头
通过量化预测模型对股票进行排序与组合,在分散持仓中表达对优质资产的长期判断。
全市场选股与分散配置灵活对冲
组合多类Alpha信号,并通过股指期货及相关衍生工具管理市场敞口与组合波动。
风险预算与敞口管理动态资讯
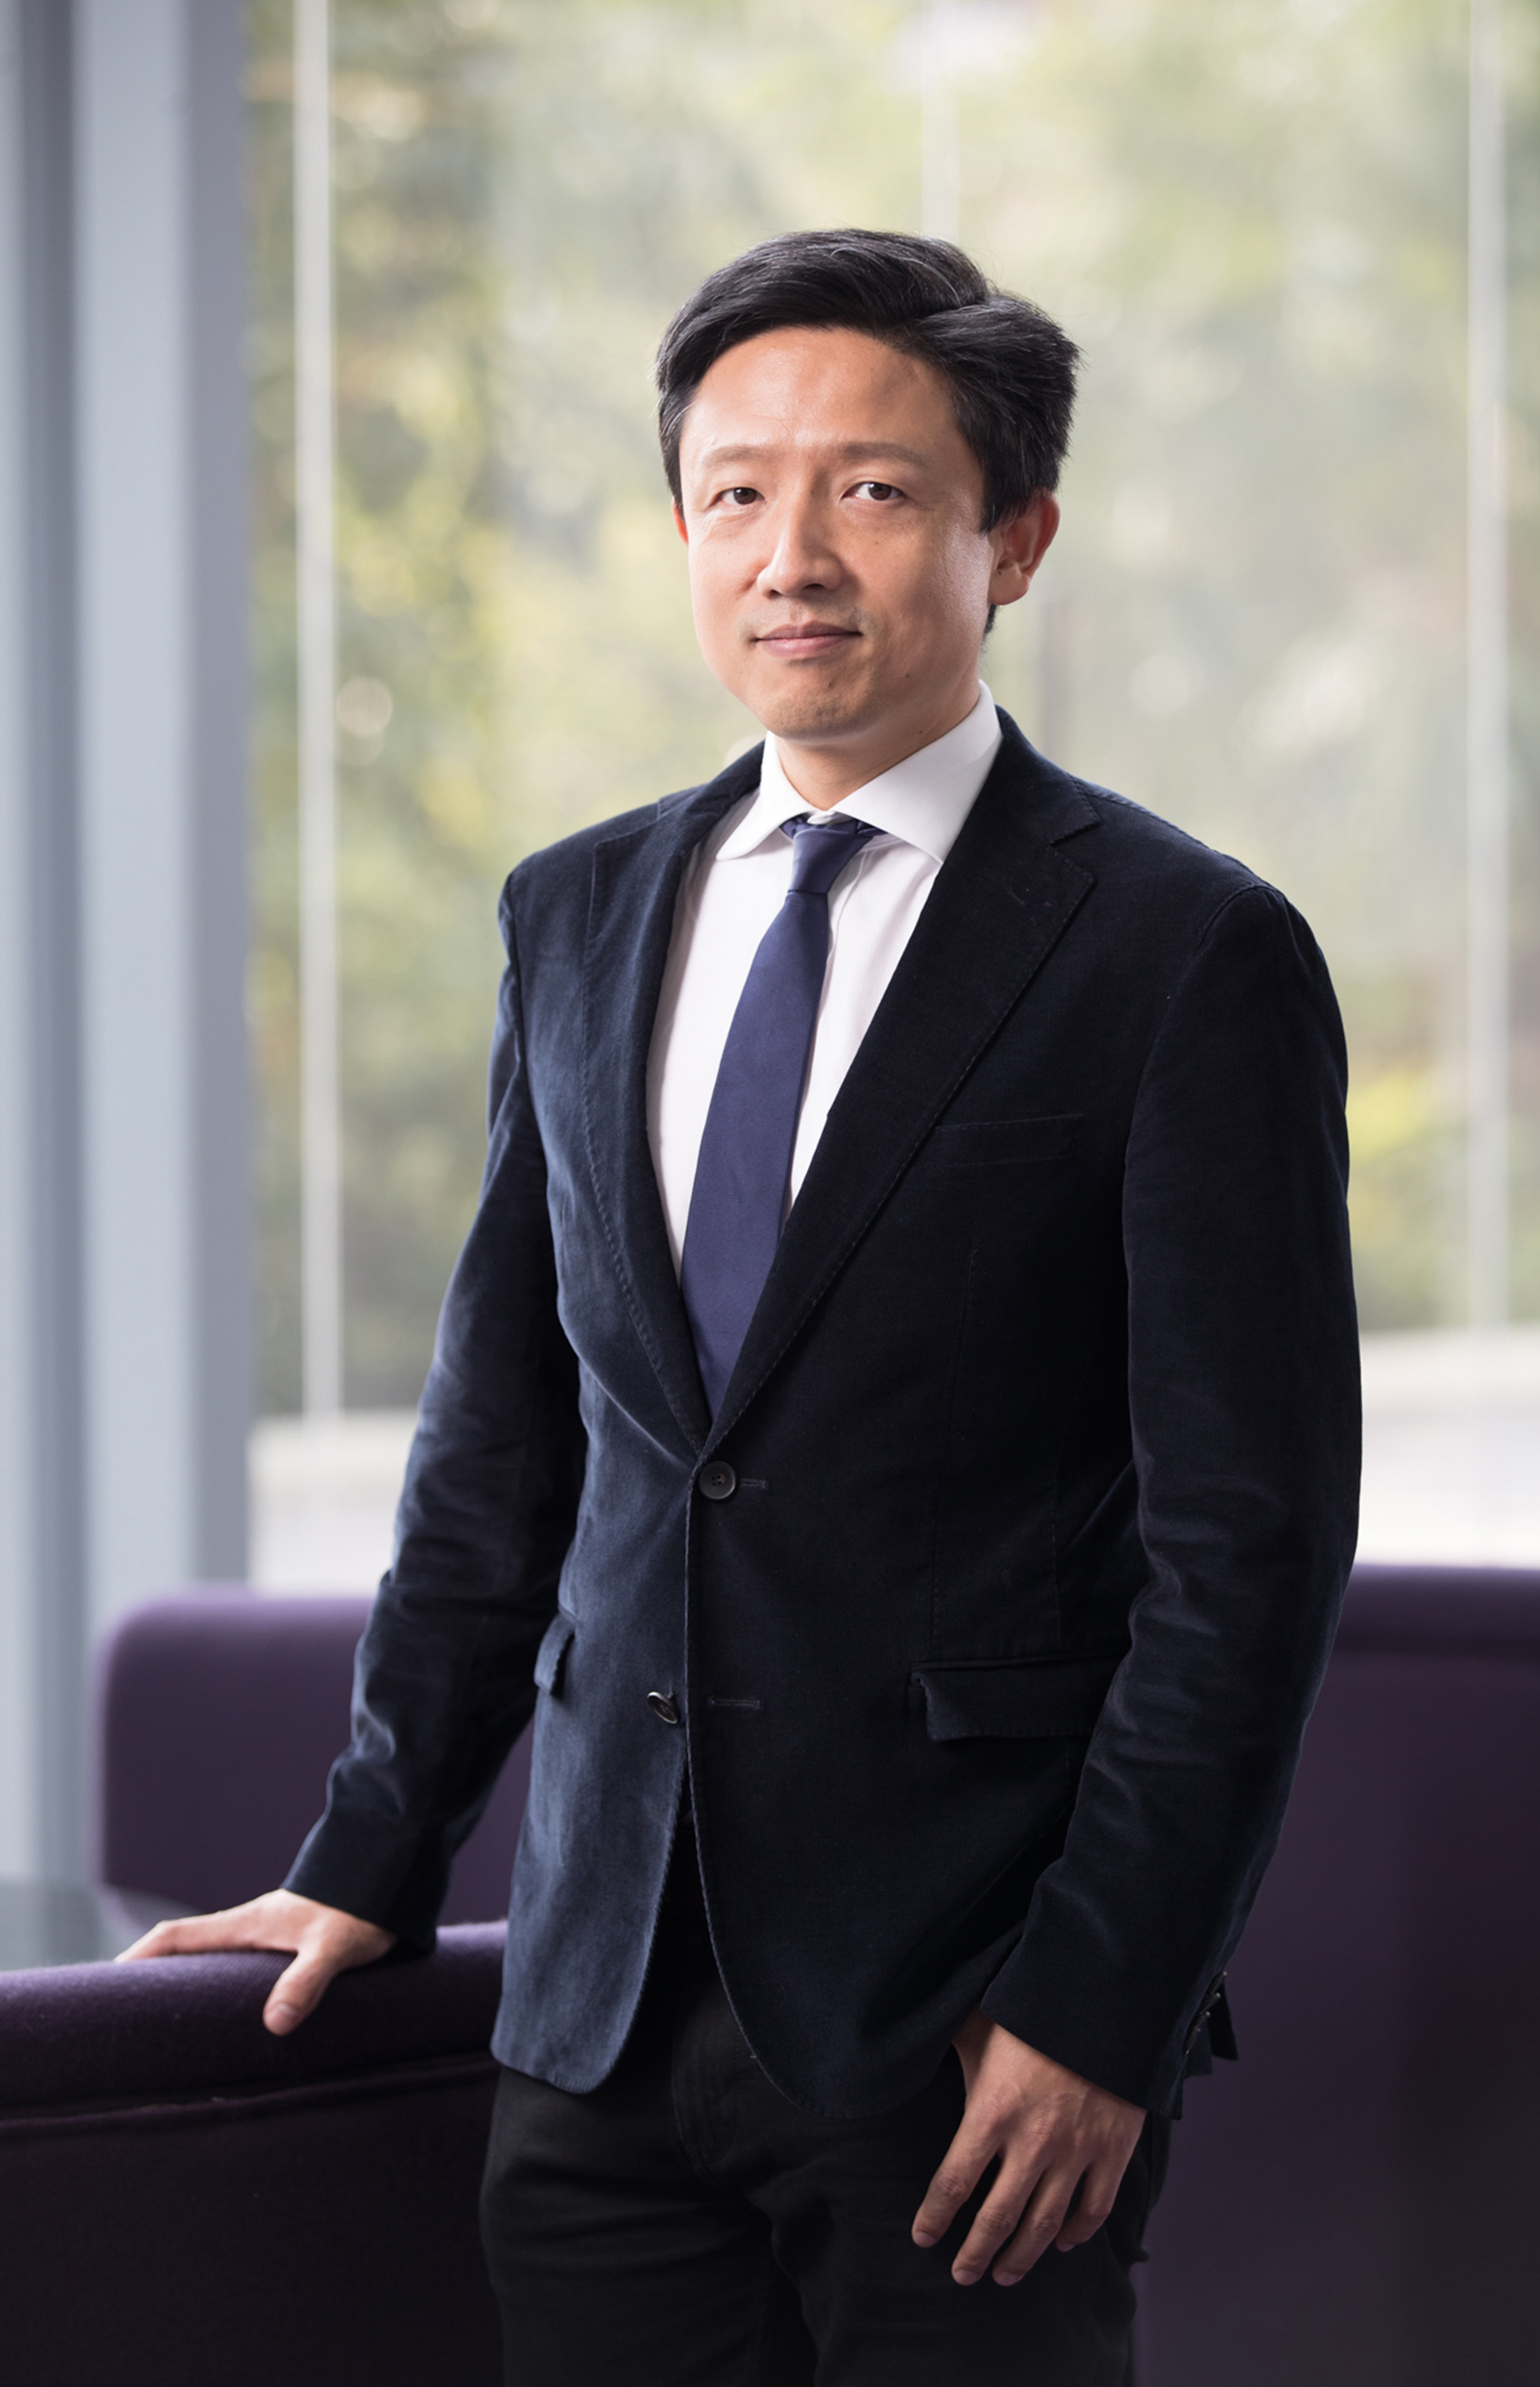
超量子基金创始人张晓泉:深耕底层基础研究,打造量化投资新范式
将数据驱动与理论驱动结合,从相关性走向因果关系,理解市场运行的底层机制。
阅读原文 ↗
超量子基金张晓泉:从“计算者”到“策划者”,AI 重塑量化投资底层逻辑
当 AI 接管更多具体计算工作,人的方向感、研究品味与判断力变得更加重要。
阅读原文 ↗
关于公司名称、经营范围及注册地址变更的通知
因业务发展需要,公司完成工商变更登记。
阅读原文 ↗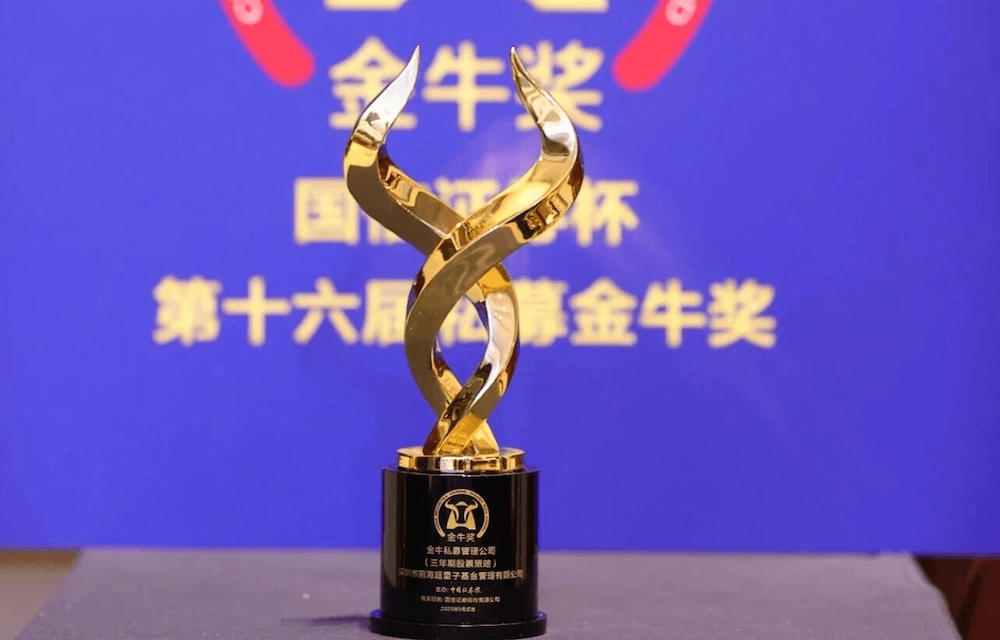
超量子基金荣获三年期金牛私募管理公司奖
第十六届中国私募金牛奖评选结果正式揭晓。
阅读原文 ↗
微盘股今年已经三次暴跌,此类策略未来会怎么样?
从市场冲击出发,讨论小微盘策略的结构性风险。
阅读原文 ↗
发生战争时股市一定跌吗?
回看战争、经济与资本市场之间的复杂关系。
阅读原文 ↗
联系我们
请提供您的信息,我们会用最快的时间与您联系。您也可以自己发送邮件到service@superquant.fund以附加更多信息
姓名:
电子邮箱:
电话:
公司:
更多信息:
公司地址深圳市福田区金田路2030号卓越世纪中心1号楼